Depozitele bancare și titlurile de stat sunt instrumente de economisire care pot fi utilizate atât de începători, cât și de persoane cu experiență.

Depozitele bancare și titlurile de stat sunt instrumente de economisire care pot fi utilizate atât de începători, cât și de persoane cu experiență.
Vom prezenta în acest articol câteva informații de bază despre fiecare în parte, avantajele și dezavantajele fiecărui instrument, precum și care sunt dobânzile existente pe piață în acest moment pentru acestea.
Depozitele bancare: Un instrument de economisire clasic, dar nu prea profitabil
Depozitele bancare reprezintă unul dintre cele mai cunoscute și utilizate instrumente de economisire. Ele constau în depunerea unei sume de bani într-un cont bancar special, pentru o perioadă determinată sau nedeterminată (cu prelungire automată). În schimbul acestor plasamente, banca plătește o dobândă fixă sau variabilă.
Banii sunt blocați pe perioada depozitului, care se poate întinde de la 1 lună până chiar și la 3 ani. În cazul în care dorești lichidarea depozitului înainte de scadența sa, în general se pierde dobânda acumulată pe durata depozitului, de aceea se recomandă păstrarea depozitului până la scadență, când se poate lichida, sau se optează pentru prelungirea depozitului, cu capitalizarea automată a dobânzii.
Avantajele depozitelor bancare:
Dezavantaje ale depozitelor bancare
Când sunt recomandate depozitele bancare?
Cât sunt dobânzile depozitelor bancare în acest moment?
Folosind comparatorul de dobânzi de la Finzoom găsim următoarele exemple de dobânzi:
Titlurile de stat: O alternativă de investiție cu risc redus
Titlurile de stat reprezintă o formă de împrumut pe care statul o solicită de la investitori pentru a-și finanța diverse proiecte și activități. În esență, atunci când cumperi un titlu de stat, îi împrumuți bani statului, iar acesta se angajează să-ți returneze suma împrumutată (valoarea nominală) la o dată specificată (scadență), plus o dobândă (denumită cupon) pe parcursul perioadei.
Scadența titlurilor de stat românești variază între 1 an și 7 ani, și pot fi emise în lei sau în euro.
Avantajul principal al titlurilor de stat în raport cu depozitele bancare este acela că dobânda lor nu este impozitată, indiferent de nivelul acesteia (deci nu se ia în considerare nici pentru plafoanele de CASS).
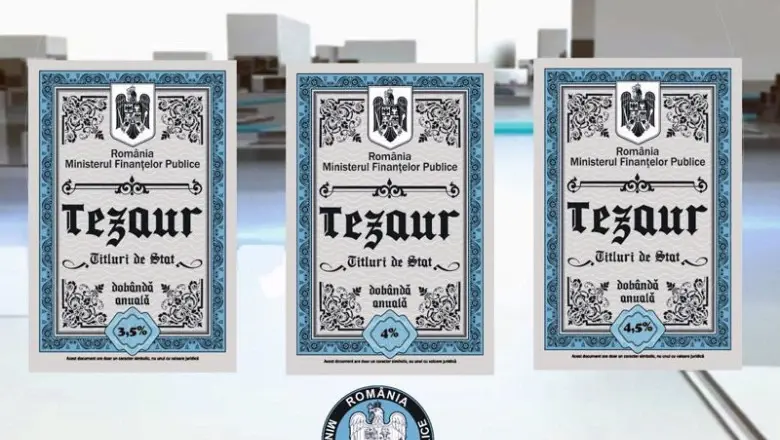
Titlurile de stat Tezaur
Sunt destinate exclusiv persoanelor fizice rezidente și nerezidente și sunt considerate o investiție sigură, cu risc scăzut, fiind garantate de statul român.
Caracteristicile titlurilor de stat Tezaur:
Dezavantajul principal al titlurilor Tezaur este dat de pierderea dobânzii în cazul răscumpărării înainte de scadența titlurilor.
Românii pot investi, începând de luni, 13 ianuarie 2025, în titlurile de stat TEZAUR, cu maturități de 1, 3 și 5 ani, cu dobânzi anuale de 7%, 7,5% și, respectiv, 7,8%.
Informații oficiale despre emisiunile de titluri de stat Tezaur se pot afla de pe site-ul Ministerului de Finanțe, la adresa https://mfinante.gov.ro/web/trezor/titluri-de-stat-tezaur
Titlurile de stat Fidelis reprezintă o formă de investiție populară în România, oferită de Ministerul Finanțelor Publice și se adresează investitorilor persoane fizice prin intermediul Bursei de Valori București (BVB). Ele reprezintă, în esență, un împrumut acordat statului român, în schimbul căruia investitorii primesc o dobândă fixă și garantată
Fidelis este un program prin care statul român emite periodic titluri de stat, oferind astfel cetățenilor și companiilor posibilitatea de a investi direct în finanțele publice. Aceste titluri pot fi subscrise de persoane fizice și juridice, iar valoarea nominală a unui titlu este de obicei de 100 de lei sau 100 de euro.
Caracteristicile titlurilor de stat Fidelis:
Dezavantajul principal al titlurilor de stat Fidelis îl constituie prețul variabil, care poate suferi scăderi sub valoarea nominală, dacă dobânzile de pe piață sunt în creștere.
De asemenea, deși titlurile de stat Fidelis sunt considerate lichide, în perioade de volatilitate a pieței, vânzarea lor înainte de scadență poate fi dificilă și poate duce la pierderi.
Titlurile de stat emise prin programul Fidelis din decembrie 2024 au avut maturități de 1, 3 sau 5 ani (în lei) și dobânzi fixe anuale de la 6,45% la 1 an, la 7,6% la 5 ani, respectiv maturități de 2 sau 7 ani în euro și dobânzi fixe anuale de 3,75%, respectiv 5,75%.
Informații oficiale despre emisiunile de titluri de stat Fidelis se pot afla de pe site-ul Ministerului de Finanțe, la adresa https://mfinante.gov.ro/web/trezor/titluri-de-stat-fidelis
De ce ar putea fi mai avantajoase titlurile de stat față de depozitele la termen?
Cu toate acestea, există și câteva aspecte de luat în considerare:
Titlurile de stat sunt preferate de cei care își constituie un fond de siguranță pe termen lung, cu care își pot acoperi diverse situații financiare ocazionale (de exemplu, pierderea locului de muncă sau scăderea veniturilor active, cheltuieli medicale, reparații în locuință, etc.)
Articol de Sorin Scorțan
Descarcă aplicația CashClub gratuit și transformă fiecare cumpărătură în cashback. Durează un minut.